التقنية المالية والأصول الرقمية
ISO 20022 وشبّاك الحوالات: ما الذي يجب أن تغيّره شركات الصرافة
انتقلت رسائل المدفوعات عبر الحدود إلى معيار ISO 20022، لكن البيانات الأغنى لا تفيد إلا إذا جُمعت بشكل صحيح عند الشبّاك وفي التطبيق.
الملف التعريفي
مجالات عملنا الأربعة ومكاتب السلع الاثنا عشر وجميع خطوط الخدمات في وثيقة واحدة. تصفّحها عبر الإنترنت أو حمّل ملف PDF.
المتطلبات التي كانت «أفضل ممارسة» حتى مارس 2025 أصبحت إلزامية الآن، ويتعلق معظمها بصفحات الدفع والمصادقة وطريقة توثيق المخاطر.
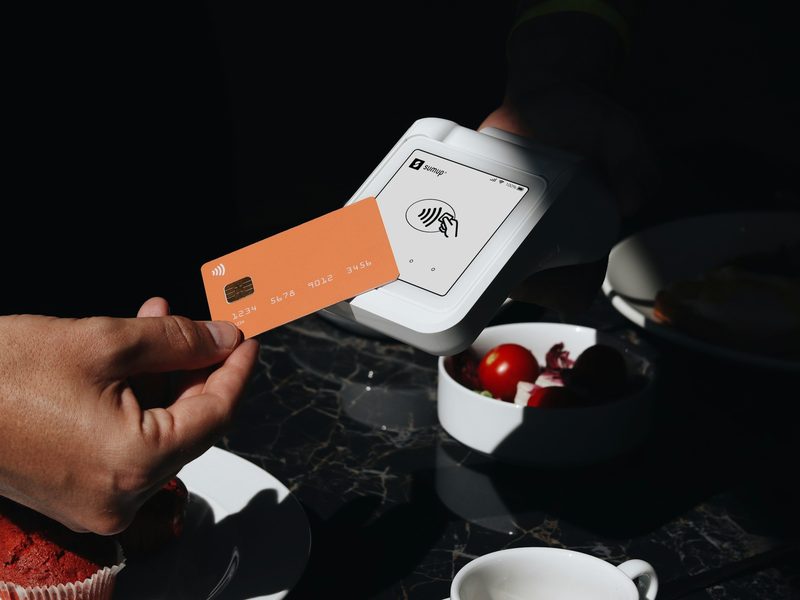
نُشر الإصدار 4 من معيار PCI DSS عام 2022 مع مهلة طويلة: إذ صُنّفت عشرات المتطلبات الجديدة بأنها مؤجلة التطبيق، ولم تصبح إلزامية إلا في 31 مارس 2025. واجتاز كثير من المؤسسات أول تقييم وفق الإصدار 4 قبل ذلك التاريخ، وهي تستوفي المعيار كاملًا الآن لأول مرة.
لم يعد سرقة بيانات البطاقات يحتاج إلى الوصول إلى الخادم. فقد ينسخ نص برمجي خبيث محمّل في صفحة الدفع بيانات البطاقة أثناء كتابة العميل لها. ويعالج متطلبان هذا الأمر مباشرة:
بالنسبة للتجار الذين يستضيفون صفحة الدفع بأنفسهم، يعني ذلك عادةً سياسة أمان للمحتوى (CSP)، وفحص سلامة الموارد الفرعية، وأداة مراقبة. أما التجار الذين يستخدمون نموذج دفع مضمّنًا، فيعني التأكد مع المزوّد مما تغطيه خدمته وما لا تغطيه.
أصبحت المصادقة متعددة العوامل مطلوبة لكل وصول إلى بيئة بيانات حاملي البطاقات، لا للوصول عن بُعد والوصول الإداري فقط. ويجب إدارة كلمات مرور حسابات التطبيقات والأنظمة وتغييرها دوريًا، كما أصبح الحد الأدنى الافتراضي لطول كلمات مرور المستخدمين اثني عشر حرفًا.
يسمح الإصدار 4 للمؤسسات بتحديد وتيرة بعض الأنشطة بنفسها، مثل عدد مرات مراجعة السجلات أو تغيير بعض بيانات الاعتماد، لكن بشرط أن يستند ذلك إلى تحليل مخاطر موجّه وموثّق، وسيطلب المقيّمون الاطلاع عليه. وينطبق الأمر نفسه على النهج المخصّص الذي يسمح بضوابط بديلة إذا أثبتّ أنها تحقق الهدف.
ارسم كل مسار للدفع من بدايته إلى نهايته، بما في ذلك النصوص البرمجية والأطراف الخارجية المشاركة، وثبّت النطاق قبل شراء أي أدوات. فمعظم الجهد الجديد يتركز في مواضع قليلة، والمخطط الواضح لتدفق البيانات أسرع طريقة لتحديدها. يصمم فريق المدفوعات لدينا بيئات البطاقات لتتوافق مع PCI DSS منذ البداية، ويختبرها فريق الأمن السيبراني قبل التقييم.
التقنية المالية والأصول الرقمية
انتقلت رسائل المدفوعات عبر الحدود إلى معيار ISO 20022، لكن البيانات الأغنى لا تفيد إلا إذا جُمعت بشكل صحيح عند الشبّاك وفي التطبيق.
التقنية المالية والأصول الرقمية
نادرًا ما تأتي خسائر منصات التداول وجهات الحفظ من كسر التشفير، بل من ضعف الضوابط المحيطة بالمفاتيح والموافقات والسحوبات.
التقنية المالية والأصول الرقمية
إصدار رمز رقمي يستغرق ساعات، أما جعله يمثّل حقًا حقيقيًا وقابلًا للتنفيذ في مبنى أو صندوق أو شحنة فيتطلب عملًا قانونيًا وتشغيليًا وتقنيًا يأتي أولًا.
أخبرنا بالسلعة أو الخدمة، والكمية أو النطاق، والجدول الزمني، وسنردّ عليك خلال يوم عمل واحد.