التقنية المالية والأصول الرقمية
معيار PCI DSS الإصدار 4: ما الذي تغيّر للتجار وجهات القبول
المتطلبات التي كانت «أفضل ممارسة» حتى مارس 2025 أصبحت إلزامية الآن، ويتعلق معظمها بصفحات الدفع والمصادقة وطريقة توثيق المخاطر.
الملف التعريفي
مجالات عملنا الأربعة ومكاتب السلع الاثنا عشر وجميع خطوط الخدمات في وثيقة واحدة. تصفّحها عبر الإنترنت أو حمّل ملف PDF.
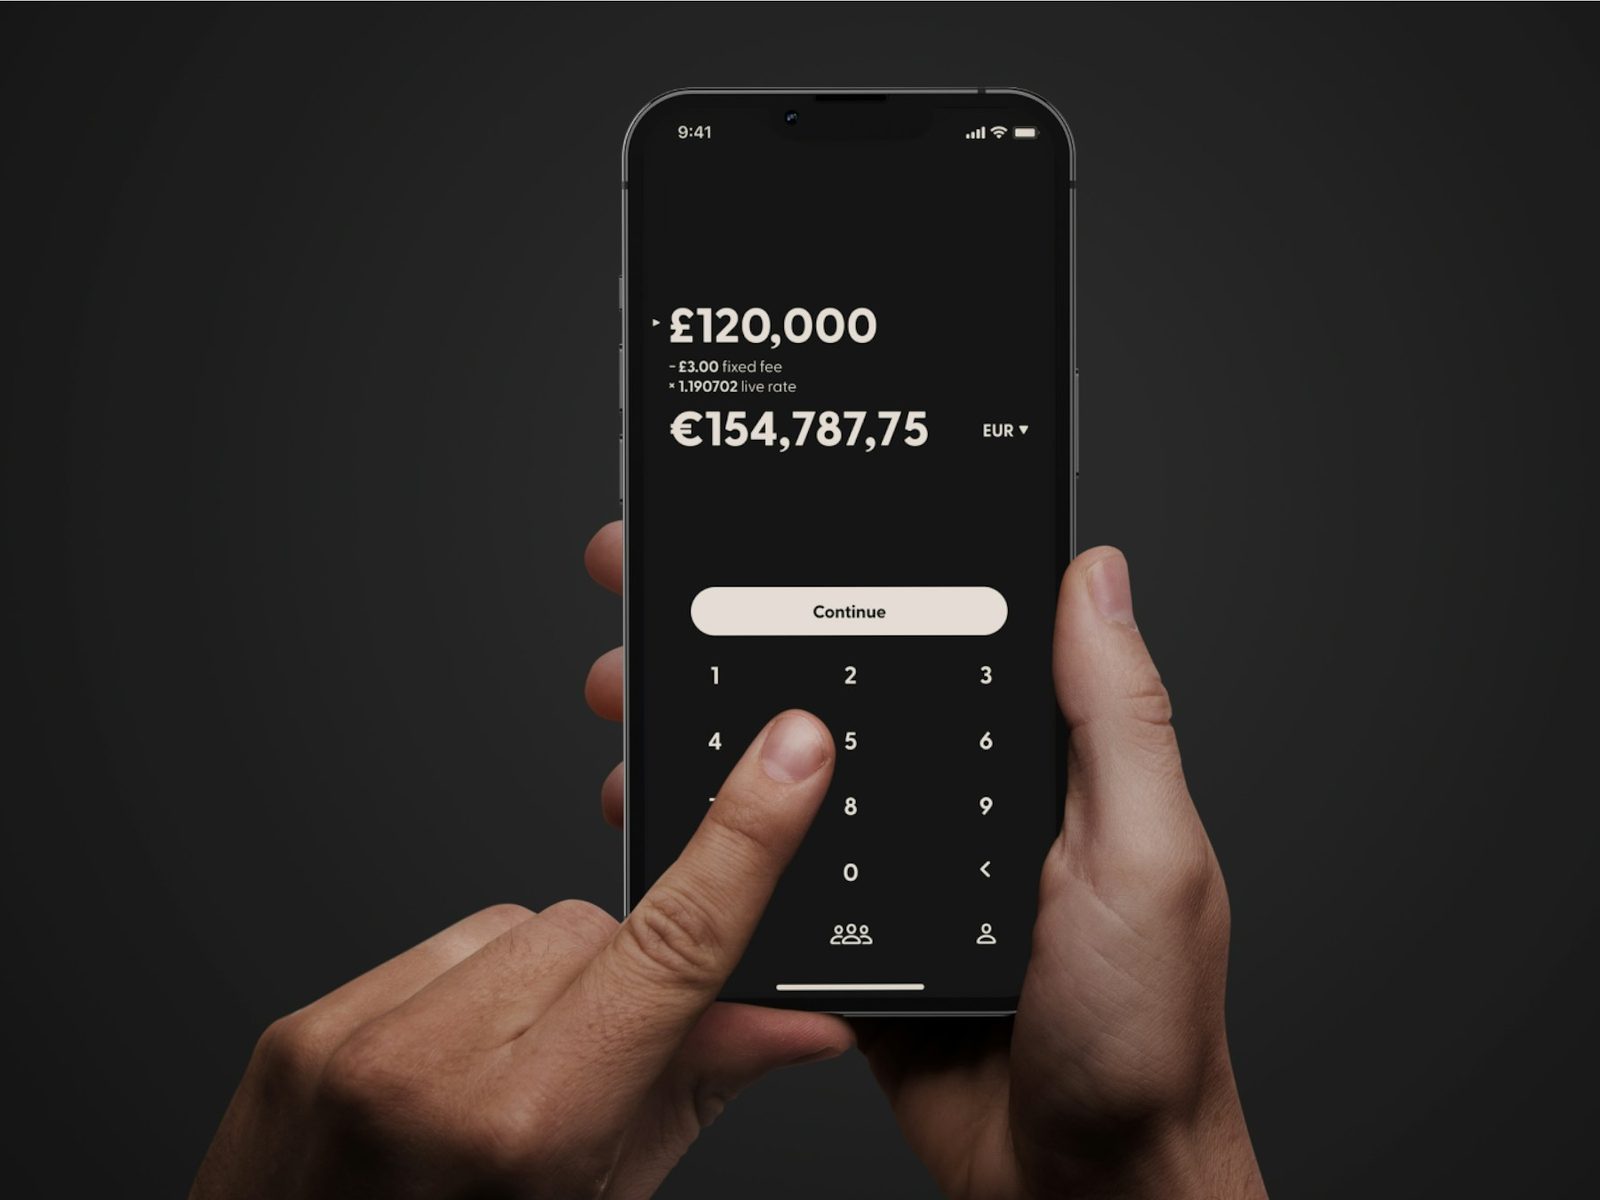
تطبيقات مصرفية رقمية وانضمام إلكتروني وأنظمة أساسية ورحلات تمويل للبنوك التي تطلق علامات رقمية وللشركات التي تدمج منتجات مالية في خدماتها.
يُحكم على البنك الرقمي في الدقائق الخمس الأولى: كم يستغرق فتح الحساب، وهل تبدو الواجهة العربية طبيعية، وهل تصل البطاقة إلى المحفظة قبل أن يغلق العميل التطبيق. نصمّم هذه الرحلات ونبنيها، من التحقق الإلكتروني من الهوية والحيوية حتى إضافة البطاقة إلى المحفظة وأول تحويل.
وخلف التطبيق نربطه بالنظام المصرفي الأساسي للبنك، أو ننشر سجلًا سحابيًا لعلامة رقمية جديدة، وندعم الصيغ الإسلامية مثل المرابحة والإجارة مع مسارات الاعتماد التي تحتاجها هيئة الرقابة الشرعية. وتبقى الميزانية الخاضعة للتنظيم دائمًا لدى بنك مرخّص، ونحن نقدّم التقنية فوقها.
| الخدمة | ما تشمله | المكوّنات المعتادة |
|---|---|---|
| منصات البنوك الرقمية | تطبيقات مصرفية مصمّمة للجوّال في الأساس، تشمل الحسابات والبطاقات والتحويلات وأهداف الادخار، بواجهة تمنح العربية الأولوية. | الخدمات المصرفية عبر الجوّال، العربية أولًا، إدارة الأموال الشخصية |
| الانضمام الرقمي واعرف عميلك إلكترونيًا | التحقق من الهوية وقراءة الوثائق والتحقق من الحيوية وتقييم المخاطر خلال دقائق. | eKYC، التحقق من الحيوية، تقييم المخاطر |
| الأنظمة الأساسية والخدمات المصرفية كخدمة | أنظمة أساسية مبنية للسحابة وسجلات وواجهات برمجة تتيح للبنوك والعلامات التجارية تقديم المنتجات المالية معًا. | النظام المصرفي الأساسي، BaaS، السجل |
| التمويل الإسلامي الرقمي | منتجات مهيكلة وفق صيغ المرابحة والإجارة والوكالة، مع مسارات اعتماد هيئة الرقابة الشرعية. | المرابحة، الإجارة، الحوكمة الشرعية |
| تمويل المؤسسات الصغيرة والمتوسطة والإقراض | رحلات الإقراض الرقمي وتمويل الفواتير والشراء الآن والدفع لاحقًا مع اتخاذ القرار آليًا. | الإقراض الرقمي، تمويل الفواتير، BNPL |
نحدّد المنتج والمستخدمين والتراخيص المطلوبة والشركاء الذين يحملونها.
تصميم من وحدات مستقلة يعتمد على واجهات برمجة التطبيقات، ويتيح إضافة قنوات وعملات وأصول دون إعادة البناء.
هندسة المنصة وربطها بالبنوك وأنظمة الدفع ومنصات التداول وجهات الحفظ وشبكات البلوك تشين.
اختبار الاختراق وضوابط PCI وISO وأدلة التدقيق قبل الإطلاق.
المراقبة والمطابقة والدعم والتحسين المستمر وفق اتفاقيات مستوى الخدمة.
التقنية المالية والأصول الرقمية
المتطلبات التي كانت «أفضل ممارسة» حتى مارس 2025 أصبحت إلزامية الآن، ويتعلق معظمها بصفحات الدفع والمصادقة وطريقة توثيق المخاطر.
التقنية المالية والأصول الرقمية
تُغرق المراقبة القائمة على القواعد فرق الامتثال بتنبيهات يتبيّن أنها لا شيء. ويستطيع التعلّم الآلي تقليل هذا الضجيج، بشرط أن تبقى القرارات قابلة للتفسير والمساءلة.
التقنية المالية والأصول الرقمية
انتقلت رسائل المدفوعات عبر الحدود إلى معيار ISO 20022، لكن البيانات الأغنى لا تفيد إلا إذا جُمعت بشكل صحيح عند الشبّاك وفي التطبيق.
أرسل إلينا التفاصيل، وسيردّ عليك المسؤول عن هذا المجال خلال يوم عمل واحد.