التقنية المالية والأصول الرقمية
معيار PCI DSS الإصدار 4: ما الذي تغيّر للتجار وجهات القبول
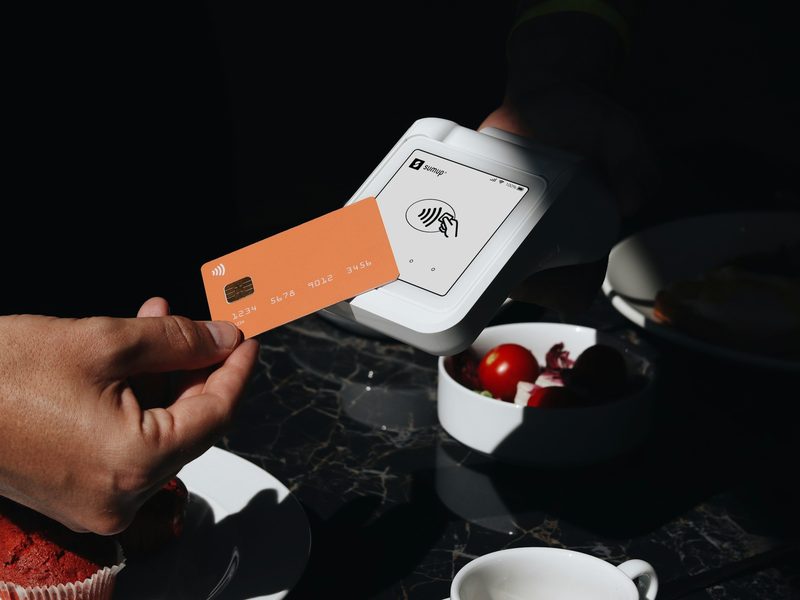
المتطلبات التي كانت «أفضل ممارسة» حتى مارس 2025 أصبحت إلزامية الآن، ويتعلق معظمها بصفحات الدفع والمصادقة وطريقة توثيق المخاطر.
الملف التعريفي
مجالات عملنا الأربعة ومكاتب السلع الاثنا عشر وجميع خطوط الخدمات في وثيقة واحدة. تصفّحها عبر الإنترنت أو حمّل ملف PDF.
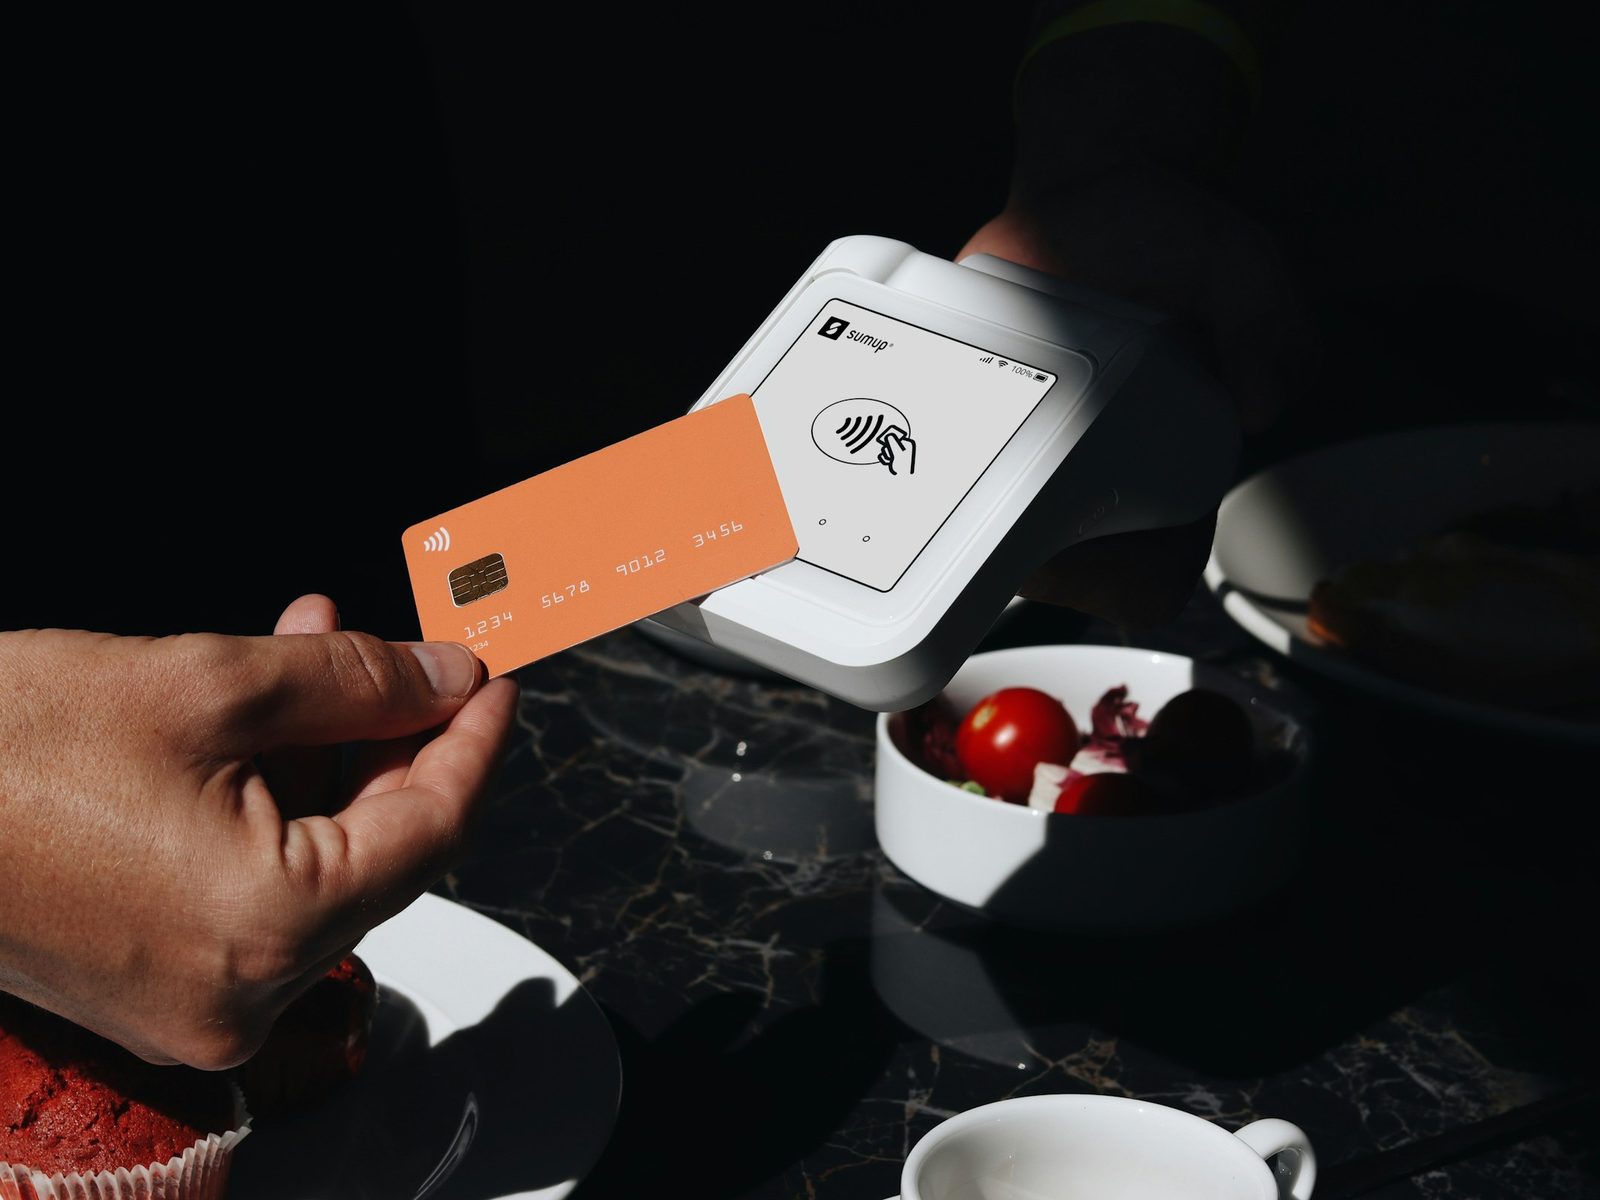
قبول المدفوعات عبر الإنترنت وفي المتاجر، وإصدار البطاقات، وتوجيه المدفوعات للبنوك وجهات القبول والتجار والجهات المفوترة.
يُطلب اليوم من أي تاجر في مسقط أن يقبل بطاقات الخصم والائتمان وApple Pay وGoogle Pay ورموز QR والتحويلات المصرفية، وبصورة متزايدة خطط التقسيط. وتصل كل وسيلة عبر مزوّد مختلف بعقد وملف تسوية وجدول رسوم خاص به. نبني طبقة القبول والعمليات المساندة التي تجمعها في صفحة دفع واحدة ومطابقة واحدة.
أما مع البنوك وجهات القبول، فنعمل على الطرف الآخر من المعاملة: تسجيل التجار، ونشر حلول SoftPOS، وبرامج إصدار البطاقات، والتكامل مع المحوّل ووحدات HSM التي تقف خلفها. وتُصمَّم بيئات بيانات البطاقات وفق PCI DSS منذ اليوم الأول، ويختبرها فريق الأمن السيبراني لدينا قبل الحصول على الشهادة.
| الخدمة | ما تشمله | المكوّنات المعتادة |
|---|---|---|
| بوابات الدفع وقبول البطاقات | قبول المدفوعات عبر الإنترنت وفي المتاجر مع الترميز والتحقق عبر 3-D Secure والتوجيه الذكي والمطابقة الفورية. | التجارة الإلكترونية، 3-D Secure، التوجيه الذكي |
| نقاط البيع عبر الهاتف والأجهزة الذكية | تحويل الهواتف وأجهزة أندرويد إلى نقاط آمنة لقبول البطاقات ورموز QR للتجار بمختلف أحجامهم. | SoftPOS، Tap to Pay، QR |
| المدفوعات الفورية والمدفوعات بين الحسابات | التكامل مع أنظمة الدفع الفوري المحلية وواجهات برمجة الخدمات المصرفية المفتوحة وخدمات طلب الدفع. | المدفوعات الفورية، الخدمات المصرفية المفتوحة، طلب الدفع |
| إصدار البطاقات ومعالجتها | بطاقات خصم ومسبقة الدفع وبطاقات شركات، افتراضية ومادية، مع المحافظ المرمّزة وضوابط الإنفاق. | بطاقات افتراضية، Apple Pay / Google Pay، ضوابط الإنفاق |
| تنسيق المدفوعات | تكامل واحد يوجّه كل عملية دفع إلى أفضل مزوّد من حيث التكلفة ونسبة النجاح والعملة. | تعدد جهات القبول، التحويل التلقائي عند الأعطال، تقارير موحّدة |
نحدّد المنتج والمستخدمين والتراخيص المطلوبة والشركاء الذين يحملونها.
تصميم من وحدات مستقلة يعتمد على واجهات برمجة التطبيقات، ويتيح إضافة قنوات وعملات وأصول دون إعادة البناء.
هندسة المنصة وربطها بالبنوك وأنظمة الدفع ومنصات التداول وجهات الحفظ وشبكات البلوك تشين.
اختبار الاختراق وضوابط PCI وISO وأدلة التدقيق قبل الإطلاق.
المراقبة والمطابقة والدعم والتحسين المستمر وفق اتفاقيات مستوى الخدمة.
التقنية المالية والأصول الرقمية
المتطلبات التي كانت «أفضل ممارسة» حتى مارس 2025 أصبحت إلزامية الآن، ويتعلق معظمها بصفحات الدفع والمصادقة وطريقة توثيق المخاطر.
التقنية المالية والأصول الرقمية
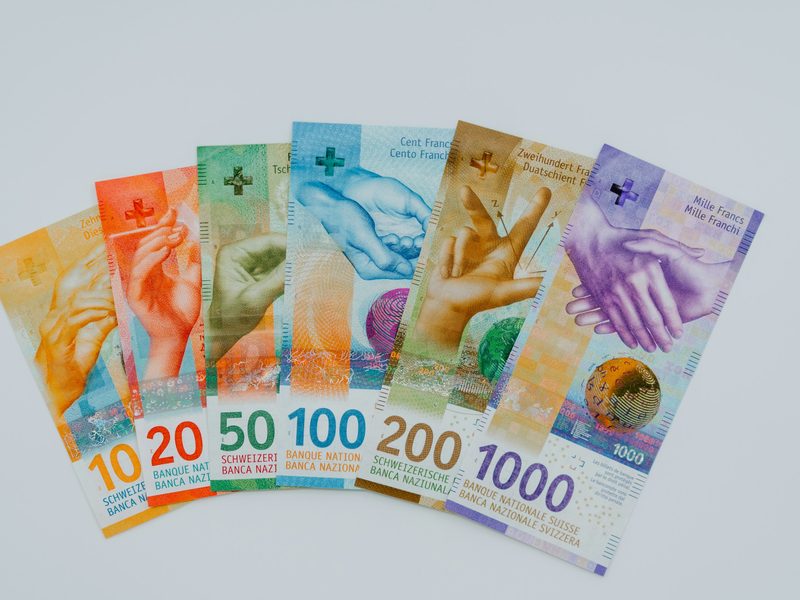
انتقلت رسائل المدفوعات عبر الحدود إلى معيار ISO 20022، لكن البيانات الأغنى لا تفيد إلا إذا جُمعت بشكل صحيح عند الشبّاك وفي التطبيق.
التقنية المالية والأصول الرقمية
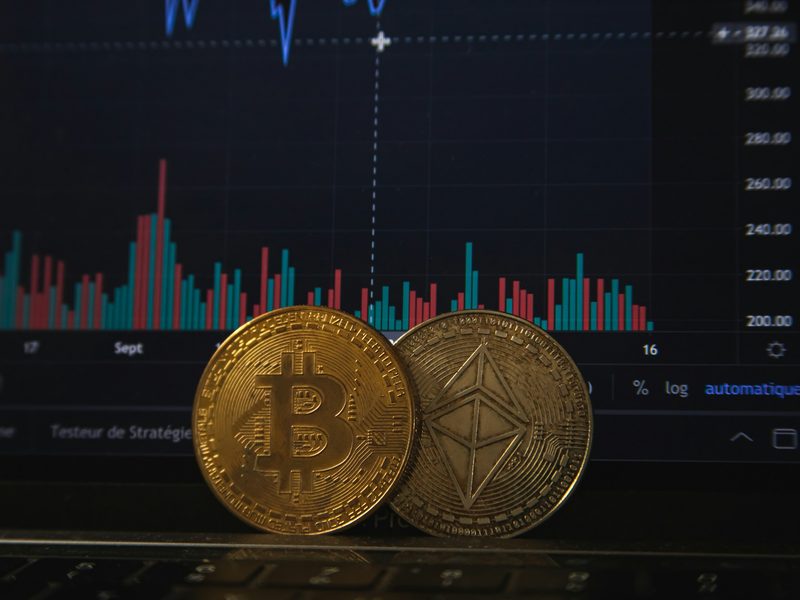
نادرًا ما تأتي خسائر منصات التداول وجهات الحفظ من كسر التشفير، بل من ضعف الضوابط المحيطة بالمفاتيح والموافقات والسحوبات.
أرسل إلينا التفاصيل، وسيردّ عليك المسؤول عن هذا المجال خلال يوم عمل واحد.